Gestionarea corectă a mijloacelor fixe este importantă pentru orice afacere care cumpără echipamente, mobilier, autovehicule, utilaje, calculatoare sau alte active folosite pe termen lung. Modul în care aceste bunuri sunt recunoscute în contabilitate, amortizate și documentate influențează rezultatul contabil, impozitarea, raportările financiare și calitatea informațiilor despre patrimoniul firmei.
În România, regulile trebuie analizate atât din perspectiva contabilă, cât și din perspectiva fiscală. O cheltuială plătită imediat nu devine automat cheltuială deductibilă integral în luna cumpărării. În multe situații, costul unui bun utilizat mai mult timp se recuperează treptat prin amortizare. Tratamentul concret poate depinde de natura bunului, valoarea sa, durata de utilizare, regimul fiscal al contribuabilului, scopul utilizării și documentele disponibile.
Acest material are scop educațional și nu înlocuiește analiza unui contabil sau consultant fiscal. Pentru valori, limite, perioade și reguli aflate în vigoare, este necesară verificarea surselor oficiale aplicabile anului fiscal relevant.
Ce este un mijloc fix
Un mijloc fix este, în sens contabil și fiscal, un bun sau o investiție utilizată de o entitate pentru desfășurarea activității pe o perioadă mai lungă, care îndeplinește condițiile legale și contabile pentru a fi recunoscută ca activ imobilizat. Un activ imobilizat este o resursă controlată de firmă, de la care se așteaptă beneficii economice viitoare și care nu este cumpărată pentru revânzare imediată.
În practică, pot intra în această categorie clădiri, amenajări, instalații, utilaje, echipamente tehnologice, mobilier, aparatură, calculatoare, servere, autovehicule sau anumite active necorporale, cum ar fi programele informatice, în funcție de condițiile aplicabile.
Nu orice bun durabil este automat mijloc fix. Pentru recunoaștere se analizează, printre altele, dacă bunul este controlat de firmă, dacă este utilizat în activitate, dacă are o durată de utilizare estimată mai mare decât perioada scurtă și dacă valoarea sau natura lui justifică evidențierea ca activ. Politica contabilă a firmei trebuie să stabilească reguli coerente pentru recunoaștere, inventariere și amortizare.
Exemple de bunuri care pot ridica întrebări
- Un laptop folosit de un angajat poate fi mijloc fix dacă îndeplinește criteriile firmei și este destinat utilizării pe termen lung.
- Un telefon mobil poate fi tratat diferit în funcție de valoare, politica contabilă și modul de utilizare.
- Consumabilele, materialele și bunurile cumpărate pentru vânzare nu sunt, de regulă, mijloace fixe.
- O amenajare realizată într-un spațiu închiriat poate avea un tratament distinct, inclusiv în funcție de durata contractului și natura lucrării.
Ce înseamnă amortizarea
Amortizarea este procesul prin care costul unui activ imobilizat se alocă treptat pe perioada în care activul este utilizat și produce beneficii economice. Ea nu reprezintă o plată lunară efectivă către un furnizor și nu presupune ieșirea lunară de numerar. Este o cheltuială contabilă calculată pe baza valorii amortizabile și a duratei de utilizare.
De exemplu, dacă o firmă cumpără un echipament și îl plătește integral la livrare, numerarul scade la data plății. Cheltuiala contabilă poate fi însă recunoscută treptat, prin amortizare, în lunile sau anii în care echipamentul este utilizat. De aceea, amortizarea influențează profitul contabil, dar nu este identică cu fluxul de numerar.
Valoarea amortizabilă este, în principiu, costul de intrare al activului, ajustat potrivit regulilor aplicabile și ținând cont de valoarea reziduală, dacă aceasta este relevantă. Costul de intrare poate include prețul de cumpărare și costuri direct atribuibile aducerii bunului în starea și locul necesare utilizării. Tratamentul TVA depinde de dreptul de deducere al firmei și de natura operațiunii.
Amortizarea contabilă și amortizarea fiscală
Amortizarea contabilă este stabilită potrivit reglementărilor contabile aplicabile și politicilor aprobate de entitate. Aceasta urmărește consumul economic al activului și trebuie să reflecte cât mai rezonabil perioada în care bunul este utilizat.
Amortizarea fiscală este suma recunoscută de legislația fiscală la calculul rezultatului fiscal, în condițiile prevăzute de Codul fiscal. Ea poate avea reguli, perioade sau metode care nu coincid perfect cu amortizarea contabilă. Diferența dintre cele două poate genera ajustări fiscale și trebuie urmărită de contabilitate.
De ce contează diferența
O firmă plătitoare de impozit pe profit determină rezultatul fiscal pornind de la rezultatul contabil și aplică ajustările prevăzute de legislație. În acest calcul, nu orice cheltuială contabilă este automat deductibilă, iar deductibilitatea amortizării poate fi limitată sau condiționată în anumite situații.
Pentru o microîntreprindere, impozitarea este legată, în principiu, de veniturile impozabile și de regimul fiscal aplicabil, nu de profitul contabil în același mod ca la impozitul pe profit. Totuși, evidența mijloacelor fixe rămâne necesară pentru contabilitate, inventariere, raportări, determinarea valorii activelor și eventuale schimbări de regim fiscal.
La PFA, tratamentul depinde de forma de impunere și de modul de organizare a evidenței. Un PFA în sistem real poate avea reguli privind cheltuielile deductibile și amortizarea bunurilor utilizate în activitate. Un PFA impus pe baza normei de venit nu își reduce impozitul prin înregistrarea cheltuielilor reale în același mod. Situația trebuie verificată pentru anul fiscal relevant și pentru natura exactă a activului.
Cum se stabilește durata de utilizare
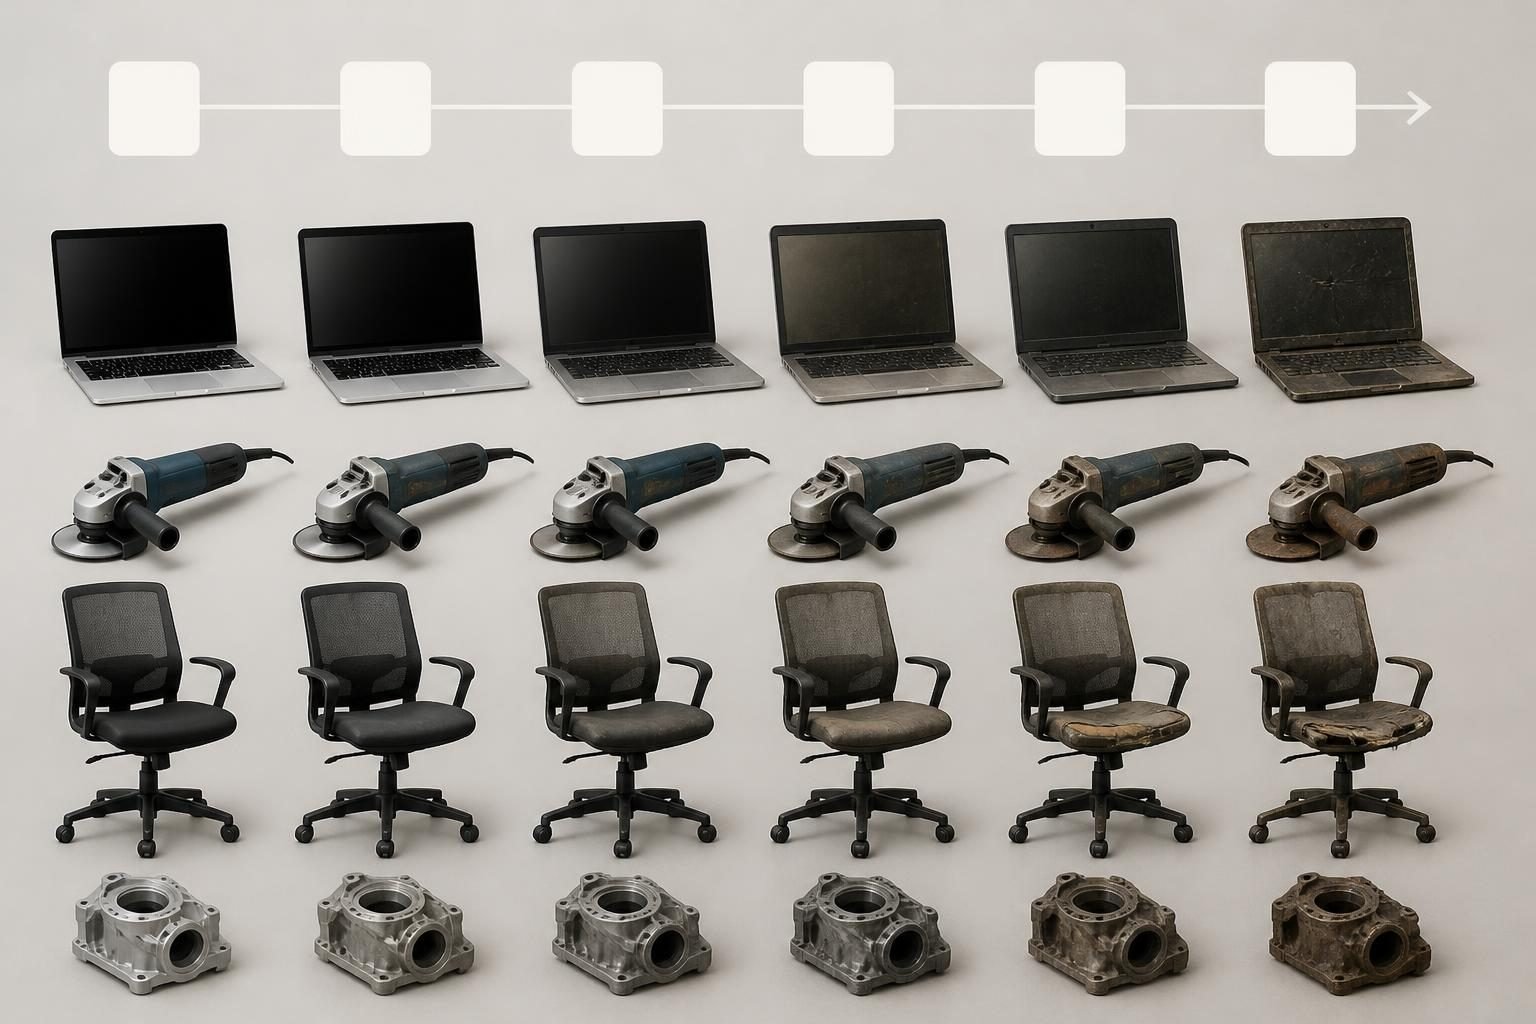
Durata de utilizare reprezintă perioada estimată în care firma se așteaptă să folosească activul. Stabilirea ei trebuie să țină cont de natura bunului, intensitatea utilizării, uzura fizică și morală, condițiile de lucru, mentenanță și restricțiile juridice sau contractuale.
Pentru anumite active, catalogul privind clasificarea și duratele normale de funcționare oferă repere importante pentru amortizarea fiscală. Nu trebuie însă presupus că orice durată aleasă informal este acceptată automat. Documentarea deciziei și aplicarea consecventă sunt esențiale.
O imprimantă utilizată ocazional într-un birou poate avea o perioadă economică diferită față de un utilaj folosit intensiv într-un mediu industrial. Dacă estimările se schimbă semnificativ, tratamentul contabil trebuie analizat și documentat. Nu este recomandat ca durata să fie aleasă doar pentru a obține un anumit profit sau un anumit rezultat fiscal.
Metode de amortizare
Amortizarea liniară
Metoda liniară repartizează valoarea amortizabilă în sume egale pe durata de utilizare. Este frecvent folosită pentru echipamente, mobilier, calculatoare și alte active pentru care consumul beneficiilor este relativ uniform.
Exemplu simplificat: o firmă cumpără un echipament cu o valoare amortizabilă de 24.000 de lei și stabilește o durată de utilizare de 4 ani. Într-o abordare liniară, amortizarea anuală ar fi de 6.000 de lei, înainte de orice ajustare sau particularitate fiscală. Înregistrarea efectivă trebuie făcută conform politicii contabile și momentului punerii în funcțiune.
Amortizarea degresivă și accelerată
Metodele degresivă și accelerată alocă o parte mai mare din valoare în primii ani, în condițiile permise de reglementările contabile și fiscale. Alegerea metodei nu trebuie făcută automat. Ea trebuie corelată cu modul real de consum al beneficiilor economice și cu regulile fiscale aplicabile categoriei de activ.
Metoda accelerată are condiții și limite specifice, care se pot aplica diferit în contabilitate și fiscalitate. Înainte de utilizare, firma trebuie să verifice prevederile actuale ale Codului fiscal, reglementările contabile și documentația activului.
Momentul începerii amortizării și punerea în funcțiune
Amortizarea nu începe, de regulă, doar pentru că există o factură. Este important momentul în care activul este pus în funcțiune, adică este disponibil și pregătit pentru utilizarea pentru care a fost cumpărat. Pentru un utilaj pot fi necesare instalarea, testarea și recepția. Pentru un autoturism pot exista documente de predare și de alocare în activitate. Pentru un software, activarea și disponibilitatea pentru utilizatori pot fi relevante.
Documentele trebuie să permită identificarea datei, valorii, locației și responsabilului pentru activ. Dacă bunul este achiziționat în mai, dar este instalat și pus în funcțiune în iunie, contabilul va analiza data corectă de la care începe amortizarea potrivit regulilor aplicabile.
Diferențe între SRL, PFA și utilizarea personală
Un SRL este o persoană juridică distinctă de asociați și administratori. Mijloacele fixe cumpărate de SRL aparțin societății, iar utilizarea lor trebuie să fie justificată prin activitatea firmei. Administratorul nu poate trata automat bunul societății ca pe un bun personal.
La PFA, patrimoniul profesional și bunurile utilizate în activitate trebuie evidențiate potrivit formei de organizare și regulilor fiscale aplicabile. Dacă un bun este folosit atât profesional, cât și personal, deductibilitatea sau recunoașterea cheltuielilor poate fi limitată la partea justificată de activitatea economică. Este important să existe o metodă rezonabilă și documentată de alocare.
În cazul unui autoturism, de exemplu, firma sau PFA-ul trebuie să poată demonstra legătura dintre utilizare și activitate. Foi de parcurs, politici interne, ordine de deplasare și documente comerciale pot fi relevante, în funcție de situație. Simpla existență a unei mașini pe firmă nu dovedește că toate costurile sunt integral deductibile.
TVA, cash flow și profit: trei noțiuni care nu trebuie confundate
Profitul contabil este diferența dintre veniturile și cheltuielile recunoscute în contabilitate, după aplicarea regulilor contabile. Rezultatul fiscal este calculat conform legislației fiscale și poate fi diferit de profitul contabil.
Cash flow-ul, sau fluxul de numerar, arată intrările și ieșirile efective de bani. Cumpărarea unui mijloc fix poate produce o ieșire mare de numerar într-o singură zi, în timp ce amortizarea se înregistrează treptat. O firmă poate avea profit contabil, dar să aibă dificultăți de lichiditate dacă a investit masiv sau dacă încasează târziu.
TVA-ul este o taxă indirectă, iar tratamentul său depinde de statutul firmei, natura achiziției și dreptul de deducere. TVA deductibilă nu este același lucru cu o cheltuială deductibilă la calculul impozitului pe profit. Dacă firma nu are drept de deducere, TVA poate influența costul activului; dacă are drept de deducere, contabilizarea poate fi diferită. Aceste aspecte trebuie verificate pentru fiecare operațiune.
Documente și evidențe care trebuie păstrate
O evidență bună a mijloacelor fixe permite identificarea fiecărui activ și justificarea tratamentului contabil și fiscal. În funcție de caz, dosarul activului poate include:
- contractul, factura și documentele de transport sau livrare;
- procesul-verbal de recepție și documentul de punere în funcțiune;
- fișa mijlocului fix, cu valoare, durată, metodă și amortizare cumulată;
- documente privind instalarea, montajul, modernizarea sau reparațiile;
- numărul de inventar și locația activului;
- decizia internă privind responsabilul sau utilizatorul;
- procese-verbale de inventariere și documente privind transferul între locații;
- documentele de casare, vânzare, donație sau scoatere din evidență.
Documentele contabile și fiscale se păstrează conform termenelor prevăzute de legislația aplicabilă. Firma trebuie să își organizeze arhiva astfel încât să poată demonstra traseul activului de la cumpărare până la scoaterea din evidență.
Termene, valori și costuri care trebuie verificate anual
Regulile privind valoarea minimă pentru anumite categorii de active, amortizarea fiscală, deductibilitatea, TVA, declarațiile și arhivarea pot fi modificate prin acte normative sau pot depinde de anul fiscal. Nu este prudent să fie folosite limite sau cote memorate dintr-un an anterior fără verificare.
Înainte de închiderea exercițiului financiar sau de depunerea declarațiilor, firma ar trebui să verifice cu contabilul:
- regimul fiscal aplicabil entității în anul respectiv;
- metoda și durata de amortizare folosite pentru fiecare categorie de active;
- eventualele diferențe dintre amortizarea contabilă și cea fiscală;
- tratamentul TVA pentru achiziții, vânzări și scoateri din evidență;
- termenele de raportare, declarațiile și obligațiile privind documentele electronice, dacă sunt aplicabile;
- valorile, plafoanele și condițiile actuale prevăzute de Codul fiscal sau de alte acte normative.
ANAF și Ministerul Finanțelor sunt sursele principale pentru informații fiscale și de raportare. Costurile externe, cum ar fi evaluarea, consultanța, casarea sau transportul, depind de furnizor și de complexitatea operațiunii și nu trebuie confundate cu o taxă oficială.
Greșeli frecvente și riscuri
Înregistrarea integrală imediată a unui bun care trebuie amortizat
O firmă poate trata o achiziție ca pe o cheltuială curentă doar pentru că suma a fost plătită. Dacă bunul îndeplinește criteriile unui activ, această abordare poate denatura profitul și evidența patrimoniului.
Confundarea facturii cu punerea în funcțiune
Factura dovedește achiziția, dar nu întotdeauna și momentul în care bunul a devenit disponibil pentru utilizare. Lipsa documentelor de recepție sau punere în funcțiune poate crea neclarități.
Alegerea unei durate doar pentru optimizare fiscală
Durata și metoda trebuie să fie justificate de caracteristicile activului și de regulile aplicabile. O estimare artificială poate conduce la diferențe fiscale, ajustări și probleme la inventariere.
Ignorarea utilizării mixte
Calculatoarele, telefoanele, autoturismele și alte bunuri pot fi utilizate atât în scop profesional, cât și personal. Firma trebuie să documenteze utilizarea și să aplice restricțiile relevante, nu să presupună automat deductibilitatea integrală.
Uitarea activelor complet amortizate
Un activ complet amortizat nu dispare automat din patrimoniu dacă este încă utilizat. El trebuie inventariat și păstrat în evidență până la scoaterea justificată din funcțiune, vânzare, casare sau altă operațiune documentată.
Exemplu practic de analiză
Un SRL cumpără un echipament pentru activitatea de producție. Înainte de înregistrare, firma verifică factura, contractul, condițiile de livrare, costurile de transport și instalare, dreptul de deducere a TVA și data la care echipamentul devine operațional. Se întocmește recepția, se atribuie număr de inventar și se stabilește durata de utilizare în baza politicii contabile și a regulilor aplicabile.
La plata facturii se produce o ieșire de numerar. În contabilitate, echipamentul este recunoscut ca activ, iar costul este alocat prin amortizare începând cu momentul relevant al punerii în funcțiune. Dacă societatea este plătitoare de impozit pe profit, contabilul verifică separat amortizarea deductibilă fiscal. Dacă ulterior echipamentul este modernizat, se analizează dacă lucrarea este reparație sau îmbunătățire care majorează valoarea activului.
Concluzie
Mijloacele fixe și amortizarea nu sunt doar formalități contabile. Ele influențează imaginea patrimoniului, profitul, rezultatul fiscal, fluxul de numerar și documentele pe care firma trebuie să le poată prezenta. Regula practică este să fie analizate împreună natura bunului, scopul utilizării, data punerii în funcțiune, valoarea, durata de utilizare, TVA-ul și regimul fiscal al entității.
Un administrator de SRL, un PFA sau un freelancer ar trebui să consulte contabilul înainte de achiziții importante, mai ales când este vorba despre autoturisme, clădiri, amenajări, echipamente specializate, active folosite mixt sau investiții finanțate în rate. O evidență clară de la început reduce riscul de corecții și face deciziile de business mai ușor de înțeles. Informațiile din acest articol pot constitui un punct de plecare pentru întrebările adresate contabilului sau pentru documentarea în baza de cunoștințe Infyvy.
Surse oficiale și actualizarea informațiilor
Pentru cele mai recente reguli, valori, termene și formulare, verificați întotdeauna sursele oficiale relevante pentru anul fiscal și operațiunea analizată:
- ANAF este sursa principală pentru obligații fiscale, declarații, TVA, impozit pe profit, regimuri de impozitare, Spațiul Privat Virtual și comunicări fiscale.
- Ministerul Finanțelor publică și gestionează cadrul fiscal și reglementările financiar-contabile relevante, inclusiv proiecte și acte normative aplicabile.
- Portalul legislativ oficial al României trebuie consultat pentru forma actualizată a Codului fiscal, a reglementărilor contabile și a actelor normative privind amortizarea și evidența contabilă.
- ONRC – Oficiul Național al Registrului Comerțului este autoritatea relevantă pentru informații despre societăți, mențiuni, înregistrări și situații juridice ale firmelor.
- Inspecția Muncii și REGES-ONLINE sunt surse oficiale pentru obligațiile legate de salariați și evidența raporturilor de muncă; acestea pot deveni relevante când activele sunt alocate angajaților sau când există proceduri interne de utilizare.
Regulile, pragurile, cotele și termenele se pot schimba. Înainte de a lua o decizie contabilă sau fiscală, verificați versiunea în vigoare a legislației și cereți o analiză profesională adaptată formei de organizare și situației concrete.





