Decontul de TVA, cunoscut în practică drept declarația 300, este una dintre principalele declarații fiscale ale unei persoane impozabile înregistrate în scopuri de TVA în România. Prin această declarație, contribuabilul raportează către Agenția Națională de Administrare Fiscală (ANAF) TVA-ul colectat din vânzări, TVA-ul deductibil aferent achizițiilor și diferența rezultată pentru perioada fiscală.
Declarația 300 nu este doar un formular administrativ. Datele înscrise în decont trebuie să fie susținute de facturi, documente de achiziție, evidențe contabile și, după caz, informații raportate prin alte sisteme fiscale. O eroare de înregistrare a unei facturi, o deducere aplicată fără documente suficiente sau o necorelare între declarații poate conduce la diferențe de TVA, solicitări de clarificări ori obligații fiscale suplimentare.
Acest articol oferă o explicație generală și practică pentru SRL-uri, alte societăți, PFA-uri și profesioniști independenți care sunt înregistrați în scopuri de TVA. Tratamentul concret poate depinde de regimul fiscal, tipul operațiunilor, locul livrării sau prestării, natura bunurilor și serviciilor și perioada fiscală aplicabilă. Pentru o situație particulară, verificarea cu un contabil sau consultant fiscal rămâne necesară.
Ce este declarația 300 și ce înseamnă decontul de TVA
Declarația 300 este formularul prin care persoana impozabilă declară TVA aferentă unei perioade fiscale. În limbaj contabil, TVA colectată este taxa înscrisă, de regulă, pe facturile emise pentru livrări de bunuri și prestări de servicii taxabile. TVA deductibilă este taxa aferentă achizițiilor pe care contribuabilul o poate scădea, în condițiile legii, din TVA colectată.
Rezultatul decontului poate fi:
- TVA de plată, atunci când TVA colectată este mai mare decât TVA deductibilă, după aplicarea ajustărilor și regularizărilor relevante;
- sold negativ de TVA, atunci când TVA deductibilă este mai mare decât TVA colectată;
- sold negativ cu opțiune de rambursare, dacă sunt îndeplinite condițiile aplicabile și contribuabilul solicită restituirea sumei;
- sold negativ reportat, atunci când suma nu este solicitată la rambursare și este transferată în perioada următoare.
Formula simplificată nu acoperă toate situațiile. Decontul poate include ajustări pentru bunuri de capital, regularizări, operațiuni intracomunitare, importuri, taxare inversă, facturi de corecție, regimuri speciale sau alte categorii prevăzute de legislația fiscală.
Cine are obligația să depună declarația 300
Declarația 300 este relevantă pentru persoanele impozabile înregistrate în scopuri de TVA, indiferent dacă acestea desfășoară activitatea prin SRL, SA, altă formă de societate sau PFA. Forma juridică nu determină singură obligația de depunere. Criteriul principal este statutul fiscal privind TVA și existența operațiunilor care trebuie raportate.
SRL și alte societăți
Un SRL înregistrat în scopuri de TVA trebuie să țină evidența TVA și să depună decontul pentru fiecare perioadă fiscală stabilită conform regulilor aplicabile. Obligația revine societății, prin administrator sau prin persoana împuternicită să depună declarațiile. În practică, contabilul pregătește decontul pe baza documentelor puse la dispoziție de firmă, însă administratorul trebuie să se asigure că informațiile transmise contabilității sunt complete și corecte.
PFA, freelanceri și profesioniști independenți
Un PFA sau un freelancer poate avea obligații de TVA dacă este înregistrat în scopuri de TVA. Faptul că activitatea este desfășurată de o singură persoană nu elimină obligațiile de facturare, evidență și raportare. Trebuie separate veniturile personale de operațiunile activității economice, iar documentele de achiziție trebuie păstrate și analizate pentru a stabili dacă TVA este deductibilă.
Angajați, administratori și colaboratori
Declarația 300 nu este o declarație a angajatului și nu se depune de salariat pentru veniturile salariale. Obligația aparține persoanei impozabile care desfășoară activitatea economică. Angajatul poate furniza documente, de exemplu bonuri, deconturi sau documente privind achiziții efectuate în numele angajatorului, dar responsabilitatea fiscală pentru decontul firmei revine contribuabilului.
Cum se calculează TVA-ul din decont
Procesul începe cu centralizarea operațiunilor din perioada fiscală. Pentru vânzări, firma identifică facturile emise, încasările sau alte operațiuni relevante, în funcție de regimul aplicabil. Pentru achiziții, sunt analizate facturile primite, documentele vamale, achizițiile intracomunitare și alte documente care justifică TVA deductibilă.
TVA colectată
TVA colectată rezultă, în principal, din TVA aferentă livrărilor și prestărilor taxabile. Nu orice încasare reprezintă automat o operațiune purtătoare de TVA. Trebuie verificat dacă operațiunea este taxabilă în România, scutită, neimpozabilă sau supusă unui mecanism special.
TVA deductibilă
TVA poate fi deductibilă numai dacă sunt respectate condițiile fiscale aplicabile. În mod obișnuit, sunt importante existența unei facturi corecte, legătura achiziției cu activitatea economică și respectarea regulilor speciale pentru anumite categorii de cheltuieli. O factură emisă pe altă entitate, cu date greșite sau fără elemente obligatorii poate crea probleme la deducere.
Diferența de TVA
Într-o situație simplificată, dacă o firmă are TVA colectată de 19.000 de lei și TVA deductibilă de 12.000 de lei în aceeași perioadă, diferența inițială este TVA de plată de 7.000 de lei. Exemplul este orientativ și nu include ajustări, regularizări, solduri reportate sau particularități ale operațiunilor.
Dacă TVA deductibilă este mai mare decât TVA colectată, firma poate avea un sold negativ. Acest sold nu înseamnă automat că suma va fi primită imediat în cont. Contribuabilul trebuie să analizeze dacă optează pentru rambursare sau dacă solicită reportarea, ținând cont de documentele disponibile și de eventualele verificări fiscale.
Perioada fiscală și termenele de depunere
Perioada fiscală poate fi luna sau trimestrul, în funcție de situația contribuabilului și de condițiile prevăzute de legislația TVA. Nu trebuie presupus că toate firmele au aceeași perioadă fiscală. Schimbarea perioadei, începerea sau încetarea înregistrării în scopuri de TVA și anumite operațiuni intracomunitare pot influența obligațiile de raportare.
Declarația 300 se depune electronic, prin canalele puse la dispoziție de ANAF, până la termenul legal aplicabil perioadei raportate. Termenul exact trebuie verificat pentru anul fiscal și situația concretă a contribuabilului în instrucțiunile actuale ale formularului și în calendarul obligațiilor fiscale publicat de ANAF. Dacă ultima zi este nelucrătoare, regulile privind împlinirea termenului trebuie verificate în raport cu legislația aplicabilă.
Ratele de TVA, plafoanele, condițiile de înregistrare, perioadele fiscale și termenele se pot modifica prin acte normative. De aceea, nu este prudent să fie copiate valori din articole mai vechi sau din modele găsite online. Pentru cifra sau termenul valabil la un anumit moment, verificați ANAF, Ministerul Finanțelor și forma actualizată a legislației fiscale oficiale.
Documente și evidențe pe care firma trebuie să le păstreze
Un decont corect pornește de la o arhivă documentară completă. În funcție de activitate, perioada verificată și tipul operațiunilor, firma ar trebui să poată prezenta:
- facturile emise și facturile primite;
- facturile de corecție, stornările și documentele care explică modificările;
- documente vamale pentru importuri, după caz;
- documente privind achiziții și livrări intracomunitare;
- contracte, comenzi, avize, procese-verbale și dovezi ale prestării sau livrării;
- extrase de cont și documente de încasare sau plată, atunci când sunt relevante;
- evidența contabilă și jurnalele de vânzări și cumpărări;
- documente privind ajustările de TVA și justificarea tratamentului aplicat;
- rapoarte sau confirmări din sistemele electronice fiscale, atunci când sunt aplicabile.
Documentele trebuie organizate astfel încât fiecare sumă din decont să poată fi urmărită până la operațiunea economică și documentul justificativ. Păstrarea facturii în format electronic nu este suficientă dacă documentul nu poate fi asociat cu activitatea și cu înregistrarea contabilă.
Relația dintre declarația 300, RO e-Factura și alte raportări
Declarația 300 trebuie analizată împreună cu celelalte obligații fiscale ale firmei, fără a confunda însă scopul fiecărui sistem. RO e-Factura se referă la transmiterea facturilor în sistemul electronic, în situațiile în care obligația este aplicabilă. Decontul de TVA este declarația fiscală în care sunt raportate valorile relevante pentru TVA.
O factură transmisă prin RO e-Factura nu înlocuiește automat verificarea contabilă. Firma trebuie să confirme că factura reflectă o operațiune reală, că este înregistrată în perioada potrivită și că tratamentul fiscal este corect. De asemenea, existența unei facturi în sistem nu înseamnă automat că TVA este integral deductibilă.
În funcție de contribuabil și de operațiuni, pot exista și alte declarații sau raportări, precum declarații informative privind operațiunile efectuate, raportări intracomunitare ori obligații legate de SAF-T. Acestea au reguli proprii și nu trebuie confundate cu declarația 300. Corelarea datelor este importantă, deoarece diferențele dintre facturi, contabilitate și declarații pot atrage solicitări de explicații.
Operațiuni care necesită atenție specială
Achiziții și prestări intracomunitare
Tranzacțiile cu parteneri din alte state membre ale Uniunii Europene pot implica reguli privind locul taxării, codurile de TVA, taxarea inversă și declarațiile aferente. Nu este suficient să se verifice doar țara partenerului. Trebuie analizate natura bunului sau serviciului, statutul fiscal al partenerilor, documentele de transport și condițiile contractuale.
Taxarea inversă
Taxarea inversă este un mecanism prin care, în anumite situații, beneficiarul înregistrează TVA colectată și TVA deductibilă, dacă sunt îndeplinite condițiile legale. Operațiunea poate avea un efect de numerar diferit față de o achiziție obișnuită, însă nu elimină obligația de înregistrare și raportare corectă.
Facturi de avans, stornări și reduceri
Avansurile, reducerile comerciale, retururile și facturile de corecție pot modifica TVA colectată sau deductibilă. O storno nu trebuie înregistrată automat fără verificarea documentului inițial și a motivului corecției. Este utilă păstrarea unei legături clare între factura inițială și documentul de modificare.
Achiziții cu utilizare mixtă
Atunci când un bun sau serviciu este utilizat atât pentru activitatea economică, cât și în scop personal sau pentru activități fără drept integral de deducere, deducerea TVA poate fi limitată ori supusă unor ajustări. Regula aplicabilă depinde de natura bunului, documente și modul efectiv de utilizare.
Rambursarea TVA și soldul negativ
Un sold negativ de TVA poate fi reportat sau poate face obiectul unei solicitări de rambursare, în condițiile prevăzute de legislația fiscală și de procedura aplicabilă. Rambursarea nu trebuie tratată ca o formalitate garantată. ANAF poate analiza documentele și poate solicita informații suplimentare sau poate efectua verificări, în funcție de situație.
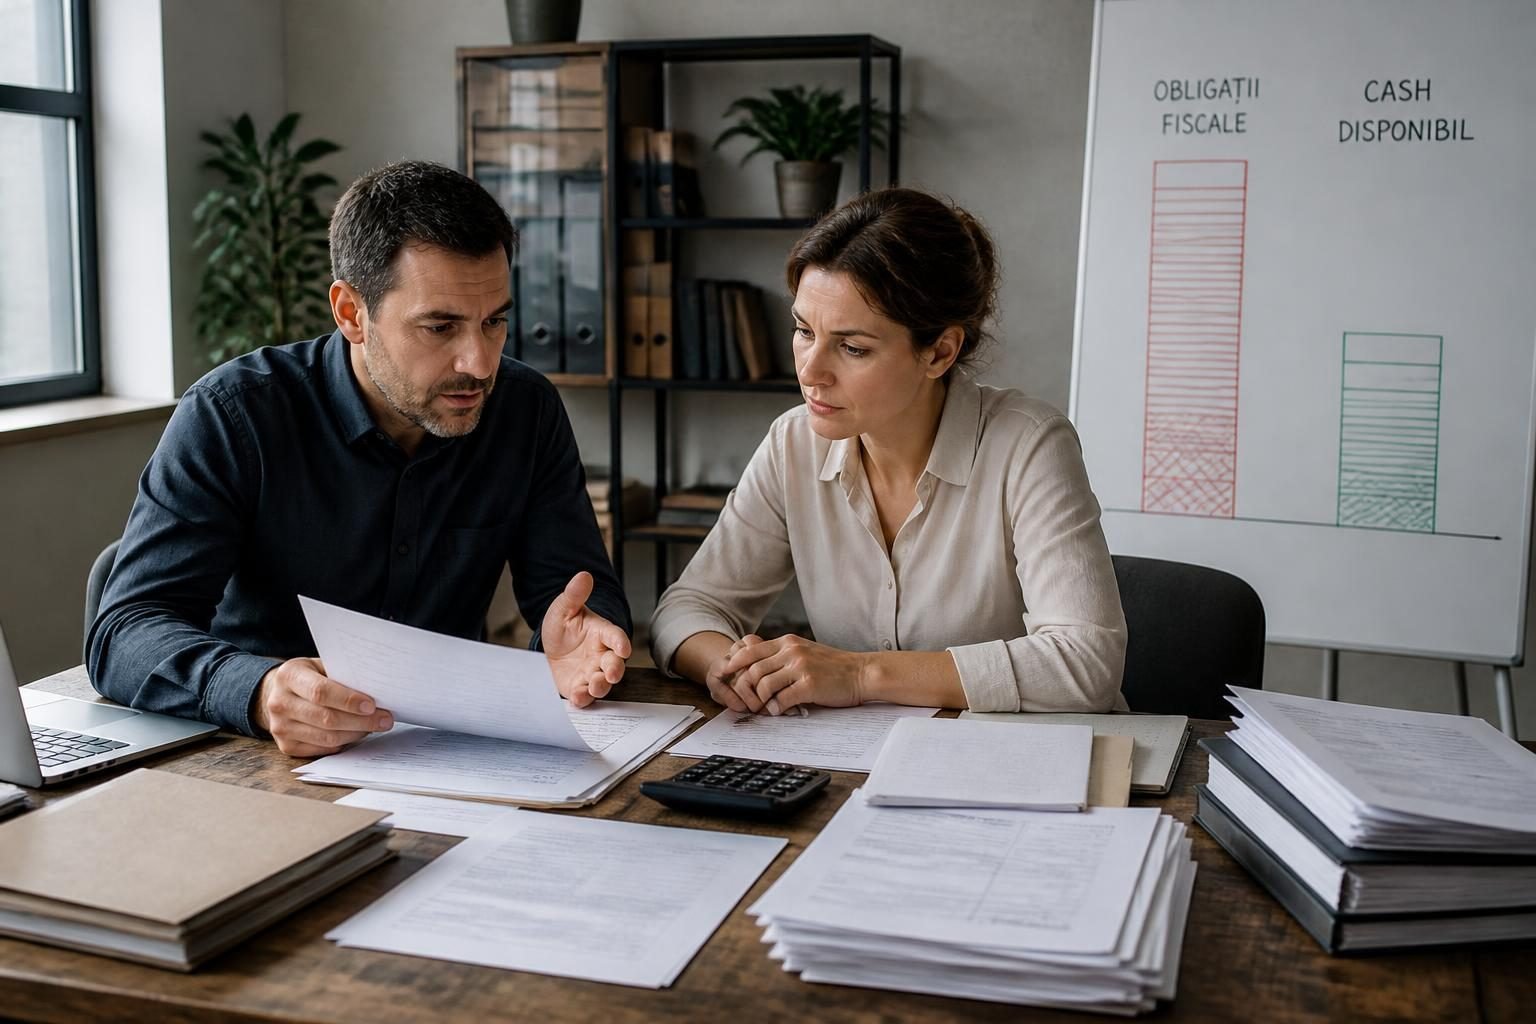
Înainte de a cere rambursarea, administratorul și contabilul ar trebui să verifice dacă dosarul este complet, dacă facturile sunt corecte, dacă achizițiile au legătură cu activitatea și dacă există neconcordanțe între decont, contabilitate, RO e-Factura și alte raportări. Decizia poate avea și o componentă de cash-flow: reportarea soldului poate fi utilă pentru compensarea unor obligații viitoare, în timp ce rambursarea poate fi relevantă pentru lichiditatea imediată, dar implică analiza autorității fiscale.
Greșeli frecvente și riscuri
- Depunerea decontului fără verificarea tuturor facturilor: documentele primite târziu sau cele neînregistrate pot schimba soldul perioadei.
- Deducerea automată a TVA: faptul că o cheltuială este plătită sau că există un bon nu înseamnă automat că TVA este deductibilă integral.
- Confuzia dintre data facturii și data exigibilității: momentul în care TVA devine relevantă poate depinde de tipul operațiunii și de regimul aplicabil.
- Ignorarea facturilor de corecție: stornările sau reducerile neînregistrate pot conduce la raportări incorecte.
- Confundarea profitului cu TVA: profitul contabil sau profitul impozabil reprezintă concepte diferite de TVA. O firmă poate avea profit, dar TVA de recuperat, sau pierdere contabilă, dar TVA de plată.
- Confundarea fluxului de numerar cu TVA-ul datorat: încasarea întârziată de la client nu elimină automat obligația de raportare și plată, în funcție de regimul aplicabil.
- Folosirea unor termene vechi: formularele, termenele și procedurile se pot modifica, iar informațiile trebuie verificate pentru perioada relevantă.
- Lipsa reconcilierii: totalurile din contabilitate, decont, facturi și raportările electronice trebuie comparate înainte de depunere.
Un proces practic de verificare înainte de depunere
O firmă poate reduce riscul de eroare printr-o procedură lunară sau trimestrială, după caz. Mai întâi, se colectează toate documentele până la o dată internă clară. Apoi se verifică datele de identificare, codurile de TVA, perioada, natura operațiunilor și existența documentelor justificative.
În etapa următoare, se compară jurnalul de vânzări cu facturile emise și cu evidența încasărilor, fără a presupune că încasarea este singurul criteriu fiscal. Jurnalul de cumpărări se compară cu facturile primite, documentele din sistemele electronice și extrasele contabile. Se analizează separat operațiunile intracomunitare, importurile, taxarea inversă, avansurile și corecțiile.
La final, se verifică soldul inițial reportat, rezultatul perioadei și soldul final. Dacă există TVA de plată, firma trebuie să se asigure că dispune de lichiditățile necesare. Dacă există sold negativ, trebuie documentată decizia de reportare sau de solicitare a rambursării. O astfel de procedură poate fi integrată în fluxul intern de lucru al firmei și discutată periodic cu contabilul.
Ce se întâmplă dacă declarația conține erori
În cazul identificării unei erori, contribuabilul trebuie să analizeze dacă este necesară depunerea unei declarații rectificative și ce efect are corecția asupra obligațiilor fiscale. Nu orice diferență se tratează identic; contează natura erorii, perioada afectată și instrucțiunile formularului aplicabil.
Dacă rectificarea conduce la TVA suplimentară de plată, pot apărea obligații accesorii conform regulilor fiscale în vigoare. Dacă eroarea afectează o perioadă anterioară sau mai multe declarații, este recomandată o analiză documentată înainte de transmitere. Păstrați explicația internă, documentele corectate și dovada depunerii.
Concluzie
Decontul de TVA este rezultatul unei evidențe continue, nu al unei simple completări de formular. Pentru un SRL, PFA sau freelancer înregistrat în scopuri de TVA, calitatea documentelor, înțelegerea operațiunilor și verificarea perioadei fiscale sunt esențiale. TVA colectată, TVA deductibilă, profitul și cash-flow-ul trebuie analizate separat, chiar dacă influențează împreună deciziile financiare ale afacerii.
O colaborare bine organizată între administrator, persoana care gestionează documentele și contabil reduce riscul de întârzieri și corecții. Infyvy poate fi folosit ca sursă de informare generală în zona de business și contabilitate, însă regulile aplicabile unei situații concrete trebuie confirmate cu specialistul firmei și cu autoritățile competente.
Surse oficiale și actualizarea informațiilor
Pentru cele mai recente reguli privind declarația 300, TVA, termenele de depunere, plafoanele, ratele, procedurile de rambursare, RO e-Factura și SAF-T, verificați informațiile publicate de ANAF și de Ministerul Finanțelor. Sunt importante forma actualizată a formularului, instrucțiunile oficiale și calendarul obligațiilor fiscale aferent perioadei analizate.
Pentru interpretarea legislației, consultați portalul oficial al legislației române și actele normative în vigoare, inclusiv modificările publicate oficial. Dacă situația implică înființarea, modificarea sau radierea unei firme, sursa principală este ONRC – Oficiul Național al Registrului Comerțului. Pentru obligații de muncă și înregistrarea salariaților, verificați informațiile furnizate de Inspecția Muncii și de REGES-ONLINE, după caz.
Nu utilizați valori sau termene preluate din surse neactualizate. Confirmați întotdeauna anul fiscal, data intrării în vigoare și categoria de contribuabil. Informațiile din acest articol au caracter educațional și general și nu înlocuiesc consultanța fiscală, contabilă sau juridică personalizată.





