Avansul este o sumă de bani plătită sau încasată înainte ca bunurile să fie livrate ori serviciile să fie prestate integral. În activitatea unei firme, avansurile apar frecvent la achiziții, proiecte executate în etape, abonamente, rezervări, lucrări de construcții, producție la comandă și contracte cu plata anticipată.
Deși pare o operațiune simplă, un avans trebuie tratat corect din punct de vedere contractual, contabil, fiscal și al TVA. Este important să fie diferențiate plata efectivă, documentul justificativ, factura de avans și factura finală. O sumă încasată în avans nu reprezintă automat venit câștigat, iar o sumă plătită în avans nu reprezintă automat o cheltuială a perioadei.
Regulile pot depinde de forma de organizare, de regimul de TVA, de natura tranzacției, de data exigibilității și de prevederile contractului. Informațiile de mai jos sunt orientative și educaționale, nu înlocuiesc analiza unui contabil sau consultant fiscal pentru o situație concretă. Pentru legislația actuală trebuie verificate sursele oficiale ale ANAF și Ministerului Finanțelor.
Ce este un avans și cum se deosebește de o plată finală
Un avans este o plată efectuată înainte de livrarea bunului sau de prestarea serviciului la care se referă. El poate fi:
- avans primit – clientul plătește furnizorului înainte de executarea obligației;
- avans acordat – cumpărătorul plătește furnizorului înainte să primească bunul sau serviciul;
- avans integral – întreaga valoare estimată este plătită înainte;
- avans parțial – este plătită doar o parte din preț, diferența urmând să fie achitată la livrare sau la finalizarea lucrării.
Avansul trebuie analizat împreună cu contractul, comanda, oferta acceptată sau alt document care stabilește ce se cumpără, valoarea, termenul și condițiile de decontare. În practică, termenul „proformă” este folosit uneori pentru a solicita plata. O factură proformă nu este, în sine, factură fiscală și nu ține locul documentului fiscal obligatoriu atunci când sunt îndeplinite condițiile de facturare.
De asemenea, extrasul bancar dovedește efectuarea plății, dar nu explică singur natura operațiunii. Pentru justificare sunt necesare documentele comerciale și contabile corespunzătoare.
Când se emite factura de avans
Factura de avans documentează suma facturată înainte de livrarea bunului sau prestarea serviciului. În cazul operațiunilor pentru care există obligația de facturare, furnizorul trebuie să respecte regulile aplicabile privind emiterea facturii și termenul de emitere. Data relevantă și tratamentul concret pot depinde de tipul operațiunii, de statutul clientului și de regulile de TVA aplicabile.
O factură de avans ar trebui să identifice clar:
- furnizorul și clientul, cu datele de identificare necesare;
- descrierea bunului sau serviciului pentru care se solicită avansul;
- valoarea avansului și moneda;
- baza impozabilă, cota și valoarea TVA, dacă furnizorul este înregistrat în scopuri de TVA și operațiunea este taxabilă;
- mențiunile speciale aplicabile, de exemplu taxare inversă, scutire sau neaplicarea TVA, atunci când condițiile legale sunt îndeplinite;
- referința la contract, comandă sau etapă, dacă aceasta ajută la identificarea operațiunii.
Factura trebuie transmisă și arhivată potrivit regulilor aplicabile. Pentru anumite tranzacții, obligațiile privind RO e-Factura pot fi relevante. Aceste obligații se modifică în timp și pot diferi în funcție de tipul beneficiarului și al operațiunii, astfel încât verificarea în materialele actuale publicate de ANAF și Ministerul Finanțelor este esențială.
Factura proformă nu înlocuiește factura de avans
Proforma poate fi utilă ca document comercial de informare sau de solicitare a plății. Totuși, dacă situația impune emiterea unei facturi, furnizorul nu ar trebui să considere proforma suficientă. După încasare sau la momentul prevăzut de regulile fiscale aplicabile, trebuie emis documentul fiscal corespunzător.
Tratamentul contabil al avansurilor
În contabilitate, avansul primit de un SRL este, în mod obișnuit, o obligație față de client până când furnizorul își execută obligația. El nu devine automat venit la data încasării. Avansul acordat unui furnizor este, în mod obișnuit, o creanță sau o sumă de recuperat prin livrarea bunului ori prestarea serviciului și nu devine automat cheltuială la data plății.
Înregistrările contabile exacte depind de planul de conturi, documente, natura tranzacției și politica contabilă a entității. În practică, contabilul urmărește separat:
- avansurile primite de la clienți;
- avansurile acordate furnizorilor;
- TVA aferentă avansurilor, când este cazul;
- regularizarea avansului la factura finală;
- soldurile nejustificate sau avansurile vechi care necesită clarificare.
La livrarea finală, factura finală trebuie să arate corect valoarea totală a bunurilor sau serviciilor și deducerea avansului facturat anterior. Astfel se evită facturarea dublă a aceleiași valori. Dacă se facturează doar diferența fără a fi evidențiată legătura cu avansul, documentația poate deveni neclară pentru client, contabilitate și control fiscal.
Avansul și venitul contabil
Venitul contabil se recunoaște, în principiu, atunci când bunurile sunt livrate sau serviciile sunt prestate, conform regulilor contabile aplicabile și circumstanțelor contractului. Pentru contracte desfășurate pe perioade lungi sau pe etape, recunoașterea poate necesita analizarea gradului de realizare și a obligațiilor executate.
Această regulă arată de ce fluxul de numerar nu este identic cu profitul. O firmă poate încasa multe avansuri și să aibă numerar disponibil, dar să nu fi realizat încă venitul aferent. Invers, poate avea venituri recunoscute și facturi emise, dar să nu fi încasat banii.
TVA la avansuri
TVA, adică taxa pe valoarea adăugată, este un impozit indirect suportat în final de consumator, dar colectat și declarat de persoanele impozabile înregistrate în scopuri de TVA. La avansuri, momentul exigibilității TVA trebuie analizat separat de momentul recunoașterii venitului contabil.
În multe situații, încasarea unui avans poate determina exigibilitatea TVA pentru suma încasată, dacă sunt îndeplinite condițiile prevăzute de legislația fiscală. Acesta este unul dintre motivele pentru care o firmă plătitoare de TVA trebuie să transmită rapid documentele către contabil. Nu este suficient să se verifice doar dacă bunul a fost livrat.
Cota de TVA aplicabilă, scutirea, taxarea inversă sau alte tratamente speciale depind de natura bunului ori serviciului, locul operațiunii, tipul clientului și reglementările valabile la data relevantă. Cotele și condițiile se pot modifica prin acte normative; pentru valoarea actuală trebuie consultate Codul fiscal în forma în vigoare și informațiile ANAF sau ale Ministerului Finanțelor.
Exemplu simplificat
O societate înregistrată în scopuri de TVA încheie un contract pentru o lucrare și primește un avans parțial. Dacă tranzacția este taxabilă, factura de avans va reflecta baza aferentă avansului și TVA calculată potrivit cotei aplicabile la data relevantă. La finalizarea lucrării, factura finală va evidenția valoarea totală și va regulariza avansul deja facturat și TVA aferentă acestuia.
Dacă avansul este restituit, se anulează sau contractul încetează, trebuie analizate documentele de corecție și ajustarea TVA, dacă este cazul. Nu este recomandat ca suma să fie compensată informal fără documente.
Diferențe între SRL, PFA și alte forme de organizare
SRL și alte societăți
La SRL, avansurile sunt urmărite prin contabilitatea în partidă dublă, iar documentele trebuie corelate cu contractele, facturile, extrasele bancare și evidența TVA. Administratorul are responsabilitatea organizării activității, însă înregistrările contabile sunt realizate de persoana sau firma autorizată potrivit regulilor aplicabile.
Regimul de impozitare al societății – de exemplu, impozit pe veniturile microîntreprinderilor sau impozit pe profit, dacă sunt îndeplinite condițiile legale – poate influența modul în care sunt analizate veniturile și cheltuielile, dar nu schimbă automat natura economică a avansului. Nu trebuie confundat avansul primit cu profitul distribuibil.
PFA și profesioniști independenți
PFA-ul și alți profesioniști care desfășoară activități independente trebuie să verifice dacă țin evidența în sistem real sau aplică un regim bazat pe norme de venit, în măsura în care acesta este disponibil și aplicabil. Tratamentul avansului poate depinde de sistemul fiscal, de documentele emise, de încasare și de regulile privind venitul impozabil.
Un PFA nu ar trebui să aplice automat regulile unei societăți. De exemplu, încasarea poate avea o relevanță diferită în evidența fiscală față de o entitate care aplică reguli contabile de angajamente. Dacă PFA-ul este înregistrat în scopuri de TVA, regulile privind exigibilitatea TVA și facturarea trebuie analizate distinct.
Angajați, administratori și colaboratori
Un avans comercial nu este același lucru cu un avans salarial, o indemnizație sau un avans spre decontare acordat unui angajat. Avansul salarial ține de relația de muncă și de politica de salarizare, în timp ce un avans spre decontare este acordat pentru cheltuieli efectuate în interesul angajatorului și trebuie justificat prin documente.
Salariatul trebuie să prezinte documentele de decont și să restituie diferența neutilizată, conform procedurii interne și termenelor stabilite de angajator. Angajatorul trebuie să păstreze documentele și să trateze separat salariile, taxele aferente, cheltuielile și avansurile comerciale. Pentru obligațiile legate de contracte de muncă și evidența salariaților, sursele oficiale relevante sunt Inspecția Muncii și REGES-ONLINE, nu doar contabilitatea firmei.
Impozit pe profit, impozit pe venit și flux de numerar
Un punct frecvent de confuzie este identificarea avansului cu venitul impozabil. Pentru o societate, impozitul pe profit se bazează pe rezultatul fiscal determinat potrivit regulilor aplicabile, nu pur și simplu pe banii intrați în cont. Rezultatul fiscal pornește de la rezultatul contabil și se ajustează conform normelor fiscale, cu luarea în calcul a veniturilor și cheltuielilor relevante.
În cazul unui regim de impozitare pe veniturile microîntreprinderilor, baza și condițiile de aplicare sunt diferite de cele ale impozitului pe profit și trebuie verificate pentru anul fiscal respectiv. Pentru PFA, venitul net și obligațiile fiscale depind de sistemul de impunere și de natura activității.
Fluxul de numerar arată când banii intră sau ies din cont. Profitul arată performanța economică potrivit regulilor contabile și fiscale. TVA este o taxă distinctă, care poate deveni de plată chiar într-o perioadă în care marja comercială este redusă. De aceea, un avans mare poate crea presiune asupra lichidității: firma încasează bani, dar trebuie să livreze ulterior și poate avea obligații de TVA înainte de încasarea diferenței.
Termene, cote, praguri și costuri care trebuie verificate
Nu există un singur termen universal pentru toate facturile de avans. Termenul de emitere poate depinde de natura operațiunii și de prevederile fiscale în vigoare. De asemenea, obligațiile RO e-Factura, perioadele fiscale de TVA, depunerea declarațiilor, cotele de TVA, pragurile pentru anumite regimuri și eventualele penalități se pot modifica.
Pentru a evita folosirea unor informații depășite, administratorul sau PFA-ul trebuie să verifice, pentru anul și perioada relevantă:
- Codul fiscal și normele metodologice în forma actualizată;
- materialele și comunicatele ANAF privind facturarea, TVA, SPV și RO e-Factura;
- actele și instrucțiunile publicate de Ministerul Finanțelor;
- calendarul fiscal ANAF pentru declarații și plăți;
- regulile contabile aplicabile entității;
- contractul și procedurile interne privind avansurile.
Nu este prudent să se înscrie într-o procedură internă o cotă, un prag sau un termen fără menționarea perioadei de aplicare. Pentru operațiuni cu parteneri din Uniunea Europeană sau din afara UE, trebuie verificat suplimentar locul prestării, codul valid de TVA, raportările și eventualele obligații vamale.
Documente și evidențe care trebuie păstrate
Dosarul unei operațiuni cu avans ar trebui să permită unei persoane din afara firmei să înțeleagă ce s-a plătit, de ce s-a plătit și cum s-a regularizat suma. În funcție de caz, acesta poate include:
- contractul, comanda, oferta acceptată sau confirmarea serviciilor;
- factura de avans și, dacă a fost folosită, proforma;
- ordinul de plată, extrasul de cont sau chitanța, dacă este permisă utilizarea acesteia;
- factura finală și documentul de regularizare a avansului;
- avizul, procesul-verbal de recepție, raportul de activitate sau documentul care dovedește livrarea;
- documentele de corecție, stornare sau restituire;
- corespondența relevantă cu clientul sau furnizorul;
- documentele privind TVA și transmiterea prin RO e-Factura, atunci când este obligatorie.
Documentele trebuie păstrate în formatul și pe durata prevăzute de legislația aplicabilă. Arhivarea electronică trebuie să permită identificarea documentului, integritatea acestuia și accesul ulterior. Pentru un SRL, este utilă o evidență pe client și contract, nu doar o listă cronologică de facturi.
Greșeli frecvente și riscuri
Confundarea proformei cu factura fiscală
O proformă poate declanșa plata, dar nu îndeplinește automat toate funcțiile unei facturi. Emiterea doar a proformei poate conduce la documentație incompletă și la probleme privind TVA sau raportarea.
Recunoașterea imediată a avansului ca venit sau cheltuială
Înregistrarea întregului avans ca venit sau cheltuială, fără analizarea livrării și a perioadei la care se referă, poate denatura rezultatul contabil și fiscal. Contabilul trebuie să urmărească momentul executării obligației și regularizarea ulterioară.
Facturarea dublă
O eroare practică este emiterea facturii finale pentru valoarea integrală fără scăderea avansului deja facturat. Factura finală trebuie să arate clar ce s-a facturat anterior și ce diferență mai este de plată.
Ignorarea TVA la încasarea avansului
O firmă plătitoare de TVA poate avea obligații de declarare sau plată înainte ca lucrarea să fie finalizată. Data încasării, documentele și natura tranzacției trebuie comunicate contabilului fără întârziere.
Avansuri vechi și nejustificate
Soldurile rămase ani întregi pot indica un contract nefinalizat, o factură lipsă, o sumă care trebuie restituită sau o compensare neînregistrată. Este recomandată reconcilierea periodică a avansurilor cu partenerii.
Separarea insuficientă a banilor personali
În special la PFA și la firme mici, plata unui avans din cont personal sau utilizarea banilor firmei pentru scopuri personale complică justificarea. Este recomandată folosirea conturilor dedicate și păstrarea documentelor pe fiecare operațiune.
Procedură practică pentru gestionarea unui avans
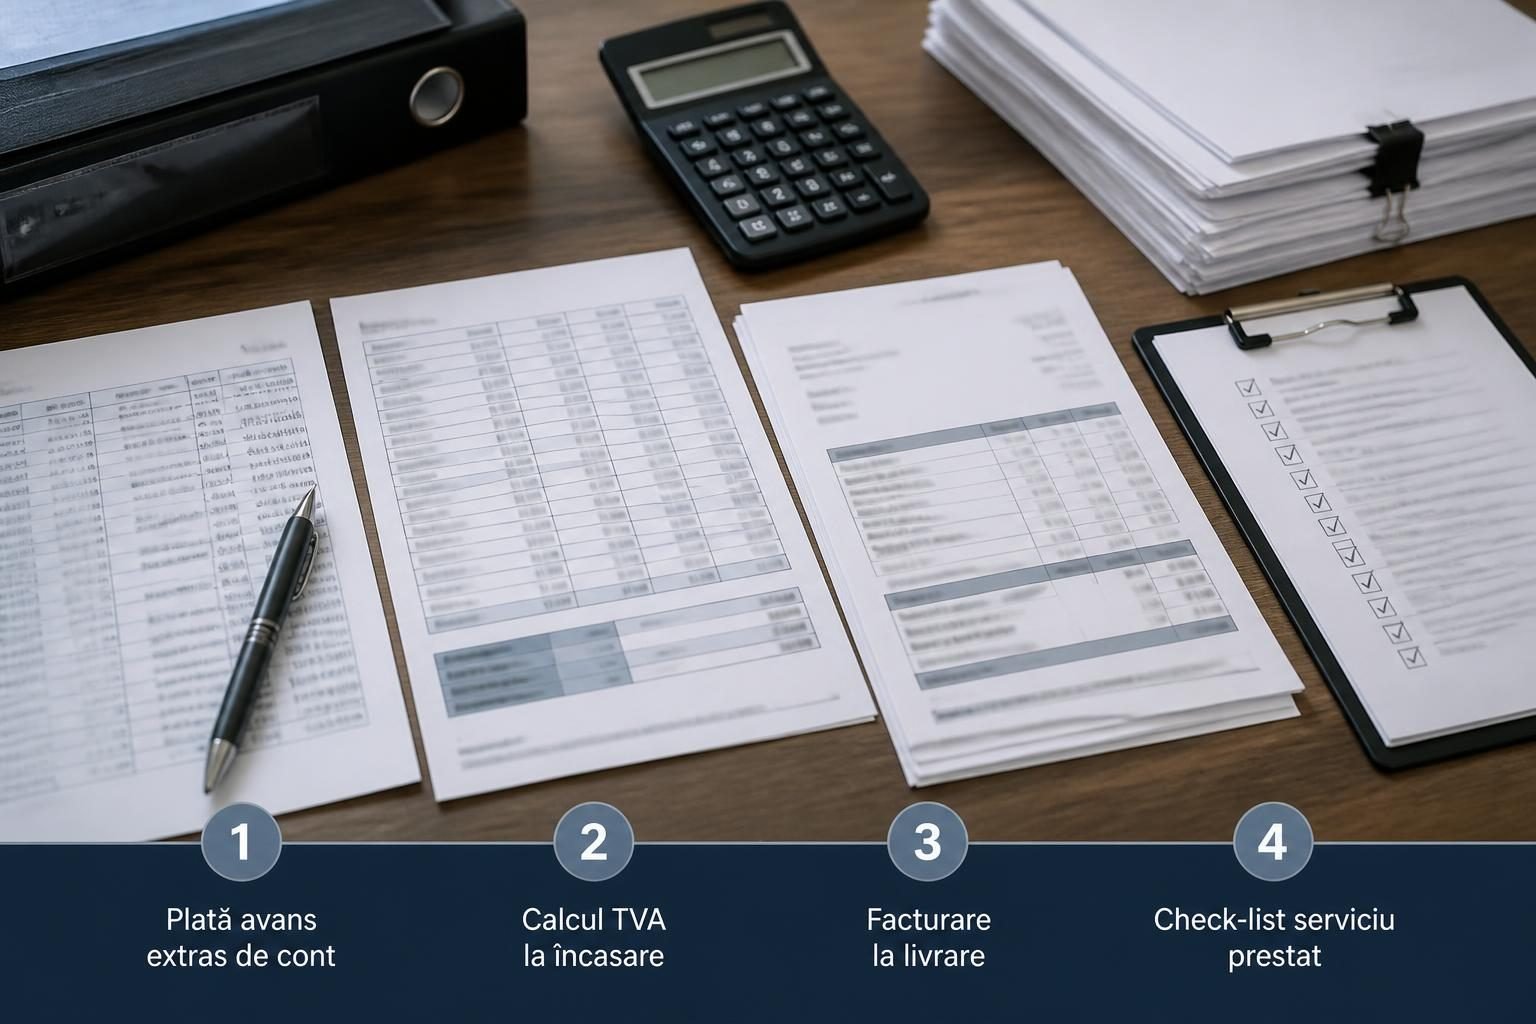
- Verifică contractul și stabilește exact ce reprezintă suma.
- Identifică regimul de TVA al furnizorului și al beneficiarului.
- Emite sau solicită documentul corect, fără a confunda proforma cu factura.
- Înregistrează plata și factura în evidența corespunzătoare.
- Transmite documentele contabilului și verifică obligațiile RO e-Factura, dacă sunt aplicabile.
- La livrare, recepție sau finalizarea serviciului, emite factura finală și regularizează avansul.
- Reconciliază soldul clientului sau furnizorului și arhivează toate documentele.
Un antreprenor poate folosi această procedură ca listă internă de control, adaptată împreună cu contabilul. Pentru utilizatorii Infyvy, o evidență clară a documentelor și a etapelor unei tranzacții ajută la formularea unor întrebări mai precise către contabil sau consultantul fiscal, fără a înlocui verificarea profesională.
Concluzie
Avansul este o operațiune comercială obișnuită, dar implicațiile sale nu se limitează la încasarea sau plata banilor. Trebuie analizate factura, momentul TVA, recunoașterea venitului sau cheltuielii, factura finală, fluxul de numerar și documentele justificative.
SRL-urile, PFA-urile, administratorii, angajatorii și profesioniștii independenți pot avea tratamente diferite. Cea mai sigură abordare este să fie urmărite separat contabilitatea, fiscalitatea, TVA și relația contractuală, iar orice avans neclar să fie lămurit înainte de închiderea perioadei fiscale.
Surse oficiale și actualizarea informațiilor
Pentru cele mai recente reguli privind avansurile și facturile de avans, verifică în primul rând sursele oficiale românești. ANAF este sursa principală pentru TVA, facturare, declarații, SPV, RO e-Factura, calendar fiscal și administrarea obligațiilor fiscale. Ministerul Finanțelor trebuie consultat pentru acte normative, instrucțiuni și modificări ale legislației fiscale și contabile.
Pentru textul actualizat al legilor, inclusiv Codul fiscal și legislația contabilă, consultă portalul oficial românesc de legislație și actele publicate în Monitorul Oficial. Pentru înființarea, modificarea sau radierea unei societăți, precum și pentru informații despre registrul comerțului, autoritatea relevantă este ONRC – Oficiul Național al Registrului Comerțului.
Pentru contracte individuale de muncă, evidența salariaților și obligațiile angajatorilor, verifică informațiile publicate de Inspecția Muncii și regulile aplicabile în REGES-ONLINE. Deoarece cotele, pragurile, termenele, formularele și obligațiile de raportare se pot schimba, verifică întotdeauna anul fiscal, data efectivă și situația concretă înainte de emiterea facturii sau depunerea unei declarații.





